无毛绒:羊绒产业链上真正的价值枢纽
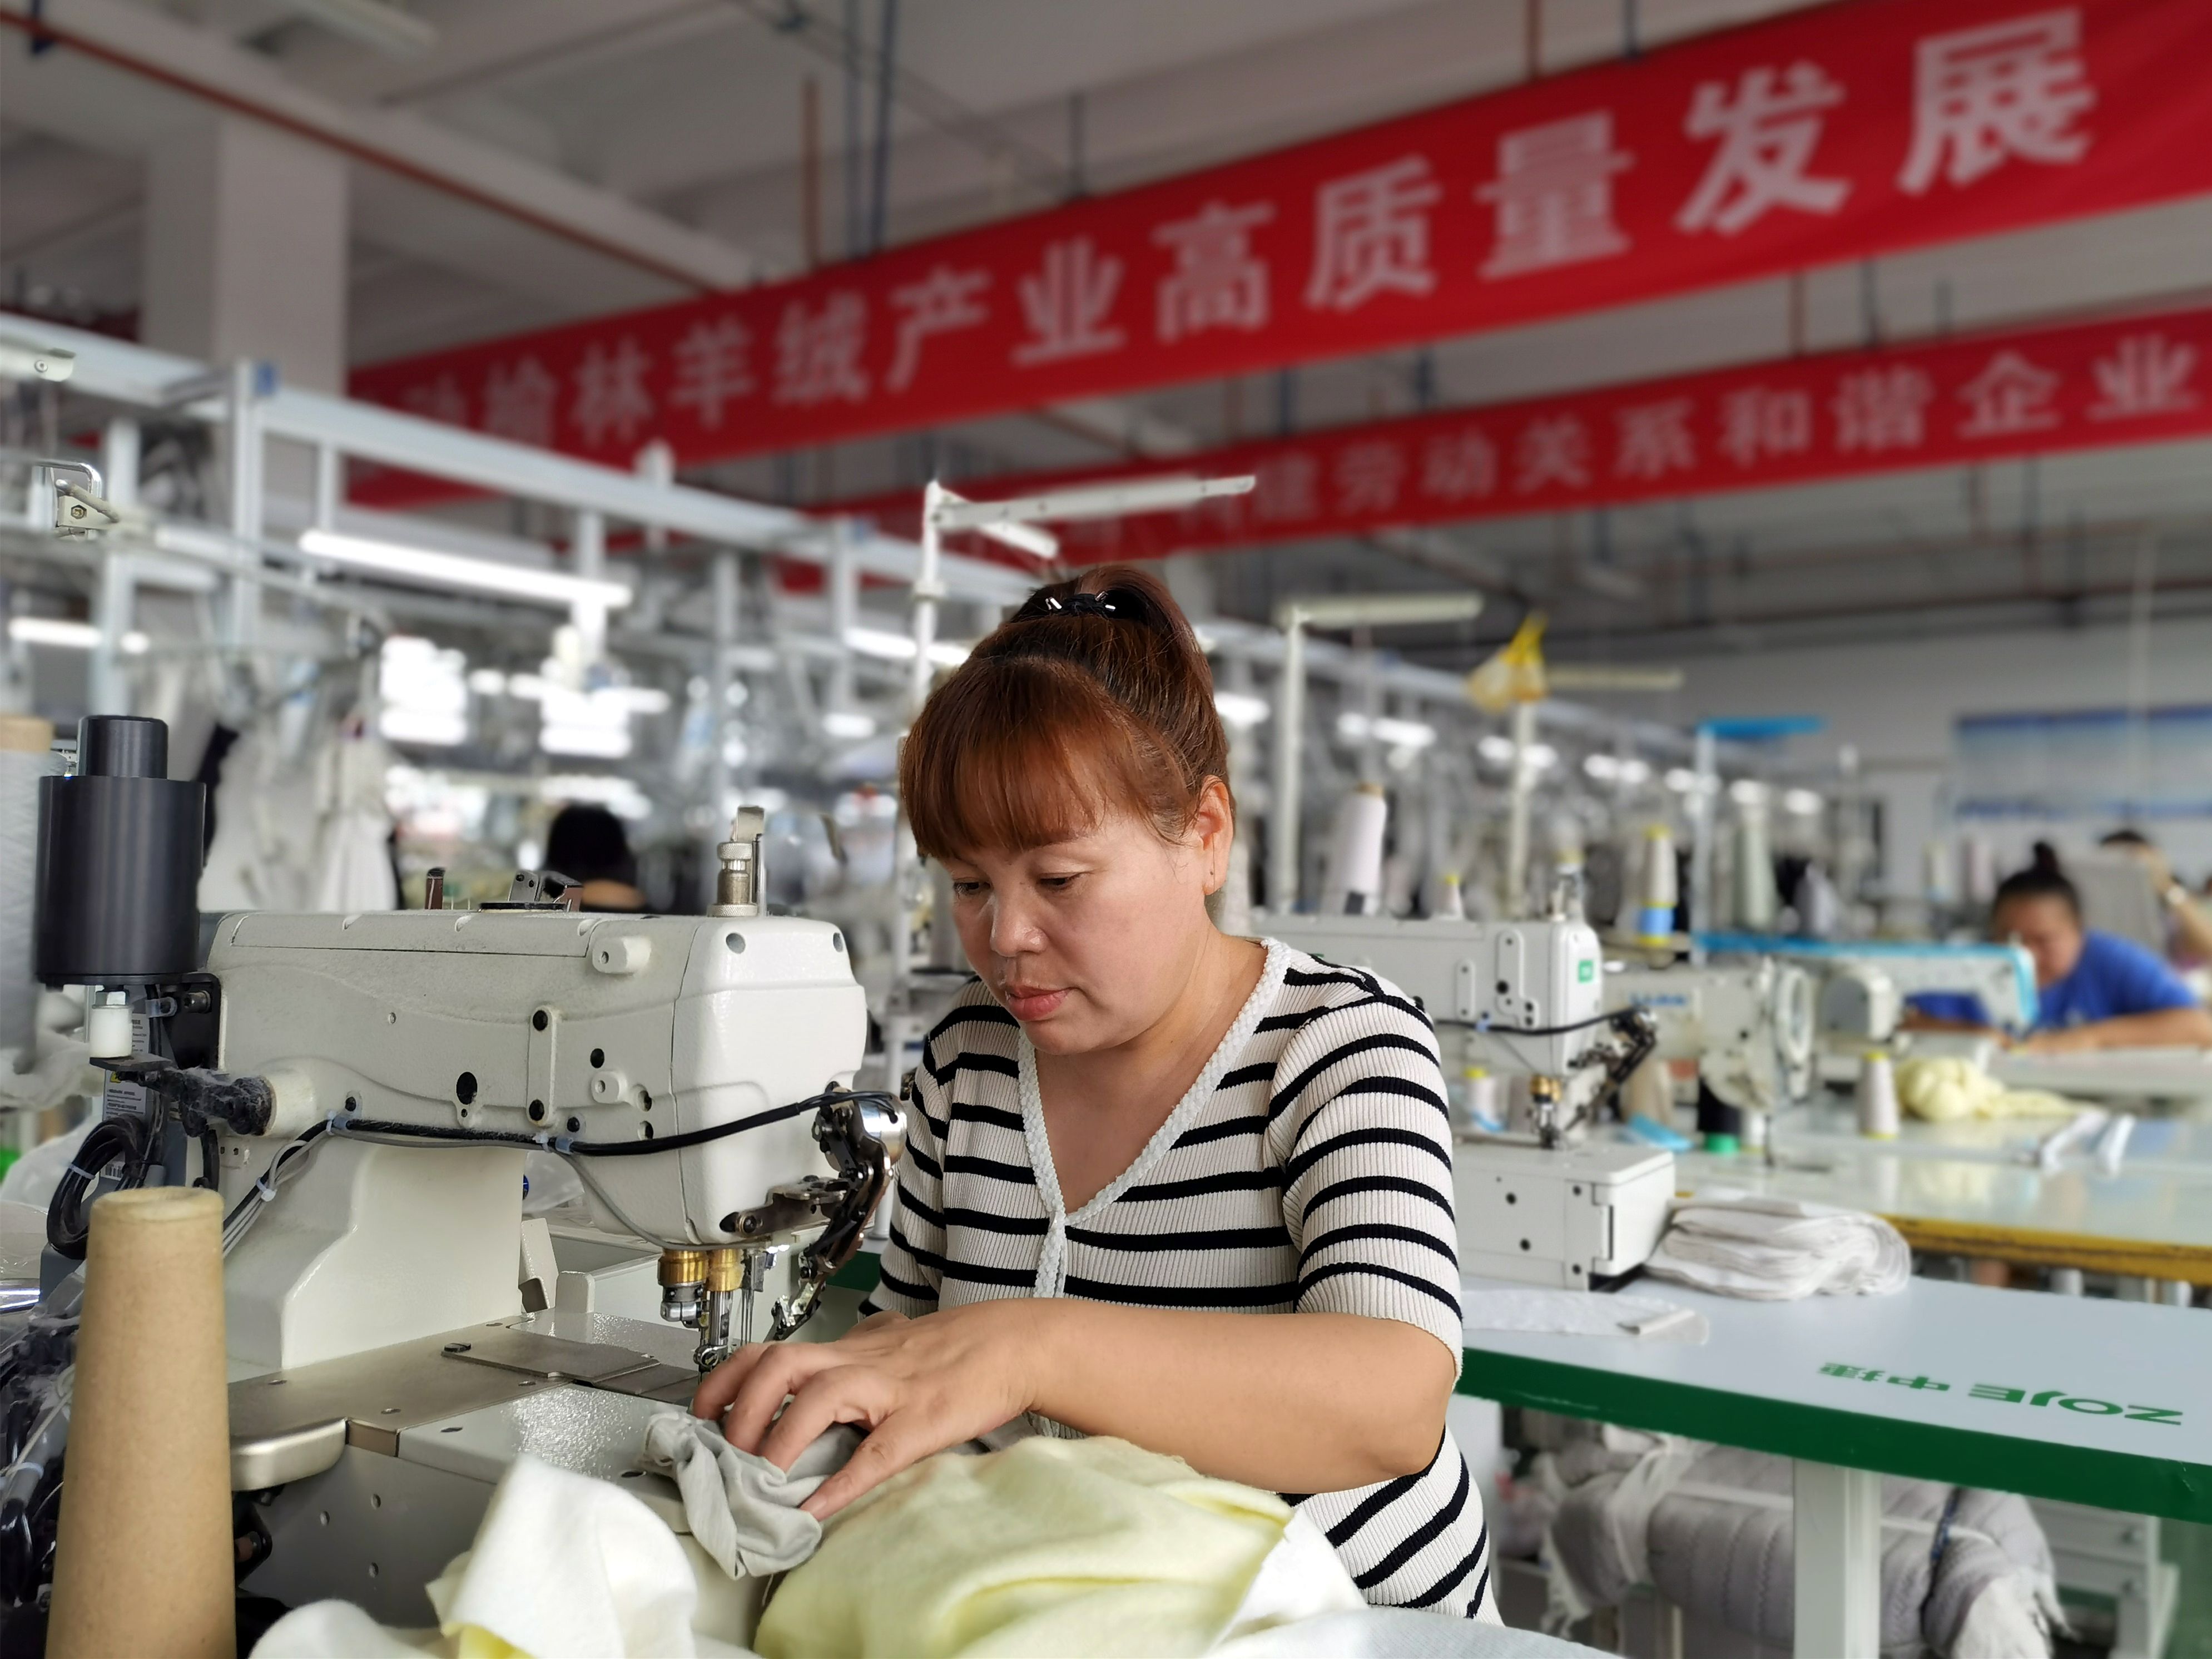
在羊绒行业的语境里,"无毛绒"是一个被频繁提及却又常被低估的词。它既不是牧区羊身上的原绒,也不是商场里标价数千元的羊绒衫,而是介于两者之间、决定整条产业链利润分配的关键中间品。谁掌握了优质无毛绒的分梳能力与稳定货源,谁就在羊绒价格波动中握有主动权。
一、从原绒到无毛绒:分梳是第一道价值闸门
绒山羊每年春季抓绒,一次抓取的原绒约200—400克,其中真正可用的绒纤维只占三到五成,其余是粗毛、皮屑、沙土和杂质。原绒必须经过开松、除杂、分梳、去粗等工序,才能得到被称为"无毛绒"的纯净绒纤维——行业里也常称作分梳绒。
这一环节的技术门槛远比外行想象的高。分梳设备的风力、隔距、给料速度稍有偏差,就会造成纤维损伤、长度下降或者含粗率超标。业内普遍认为,一公斤原绒分梳后能得到0.3—0.45公斤无毛绒,具体得率取决于原绒本身的含绒量和加工工艺。正是这道工序,把"农产品"变成了真正意义上的工业原料。
二、三个硬指标:细度、长度与含粗率
无毛绒的质量评价体系相对稳定,核心指标集中在三项:
- 细度:优质无毛绒细度通常在14—16微米之间,低于14微米极为稀缺,直接决定纱线的柔软度和贴身感。
- 长度:一般认为30—40毫米是较理想区间,长度越长,可纺性越好,成纱强度越高。
- 含粗率:粗毛残留越少,后续纺纱断头率越低。高端订单通常要求含粗率控制在千分之二以内。
这三个指标并非孤立存在。追求更细的纤维,往往意味着长度偏短、产量下降;而过分强调去粗,又会增加纤维损耗。分梳企业的核心竞争力,恰恰体现在这种取舍之间的工艺平衡能力。
三、价格波动的底层逻辑
羊绒价格从来不是一条平滑曲线。原绒收购价、无毛绒成交价、羊绒纱线报价三者之间存在明显的传导时滞。当牧区因气候干旱或养殖规模收缩导致原绒减产时,无毛绒价格会率先反应;而下游服装品牌的订单周期往往滞后半年到一年,其间价差就成为贸易商和加工企业的利润空间,也是风险来源。
据行业公开信息,近年来无毛绒行情大致在每吨六十万元至百万元区间内宽幅震荡,稀缺的高细度白绒溢价更为明显。这种波动倒逼企业必须建立稳定的原料渠道和库存管理机制,单靠"低买高卖"的粗放模式已经很难持续。
四、向下游延伸:纱线、毛条与羊绒制品
无毛绒的真正价值,在于它向下游延伸出的完整产品谱系。经粗纺或精纺工艺,无毛绒可制成羊绒纱线,进而织造羊绒衫、围巾、羊绒被等终端制品;经毛条加工后,则可与羊毛、丝、棉等纤维混纺,拓展出更宽的应用场景。羊绒批发与羊绒原料贸易,则构成了产业链的流通环节。
值得关注的是,河北清河作为国内重要的羊绒加工集散地,长期承担着绒毛分梳和原料流通的枢纽功能,业内素有"世界羊绒看中国,中国羊绒看清河"之说。围绕这一产业带,无毛绒加工、羊绒纱线供应和羊绒制品代工形成了较为完整的集群效应,也使得国内羊绒原料在交期和成本上具备独特优势。
五、结语
把无毛绒简单理解为"提纯后的羊绒",会错失它真正的产业意义。它既是技术密集的分梳产物,也是价格传导的敏感节点,更是连接牧区原料与高端纺织品的必经通道。对羊绒从业者而言,读懂无毛绒,就读懂了这门生意的基本盘。